Un refus d’indemnisation par son assurance ne signifie pas automatiquement que le dossier est définitivement perdu. L’assureur doit pouvoir expliquer sa décision en s’appuyant sur le contrat, une exclusion, une condition de garantie ou un élément précis du sinistre.
Ce guide vous aide à agir dans le bon ordre : obtenir un refus écrit, relire les garanties, rassembler les preuves, adresser une réclamation, puis utiliser la médiation ou la justice si le désaccord persiste. Les règles dépendent du contrat et du type d’assurance ; pour une décision engageante, un avocat ou un professionnel compétent doit vérifier votre situation.
En bref
- 🔎 Un refus doit être analysé à partir de la clause précise du contrat invoquée par l’assureur.
- ✉️ La première démarche consiste à demander une explication écrite et détaillée, puis à envoyer une réclamation documentée.
- ⏱️ En France, l’action dérivant du contrat d’assurance est en principe soumise à une prescription de deux ans, avec des règles d’interruption à vérifier.
- ⚖️ La médiation intervient après la réclamation et ne remplace pas une procédure judiciaire lorsque le litige l’exige.
Pourquoi une assurance peut-elle refuser d’indemniser ?
Un assureur peut refuser sa garantie lorsque le sinistre ne correspond pas au risque couvert ou lorsque l’assuré n’a pas respecté une obligation prévue au contrat. La question décisive n’est donc pas seulement de savoir si un dommage existe, mais de vérifier si ce dommage entre dans le périmètre garanti au jour du sinistre. La décision doit être confrontée aux conditions générales, aux conditions particulières et aux éventuels avenants.
Les principaux motifs de refus
- Exclusion de garantie : le contrat écarte expressément certaines circonstances, certains biens ou certains dommages.
- Déclaration tardive : le délai prévu pour déclarer le sinistre n’a pas été respecté et le contrat prévoit une conséquence applicable.
- Fausse déclaration intentionnelle : une information volontairement inexacte peut conduire au refus ou à d’autres sanctions.
- Non-respect d’une condition de garantie : mesure de prévention, dispositif de sécurité, justificatif ou formalité imposée par le contrat.
- Cotisation impayée : le contrat peut prévoir une suspension ou une résiliation après les formalités requises.
- Faute intentionnelle : l’assuré a volontairement provoqué le dommage ou aggravé la situation.
- Préjudice insuffisamment prouvé : les pièces ne permettent pas d’établir la réalité, l’étendue ou la valeur du dommage.
Une exclusion n’est pas une formule magique permettant de fermer le dossier en une ligne. Il faut identifier sa rédaction exacte, vérifier qu’elle est applicable au sinistre et comparer son contenu avec les circonstances réelles. Une omission involontaire ne se traite pas nécessairement comme une fausse déclaration intentionnelle.
Un refus d’indemnisation n’est contestable efficacement qu’à partir de la clause et des faits, pas à partir d’un désaccord général avec la compagnie.
Refus de garantie ou indemnisation insuffisante : deux litiges différents
Le refus de garantie signifie que l’assureur considère le sinistre entièrement exclu du contrat. L’indemnisation insuffisante signifie qu’il reconnaît une prise en charge, mais conteste le montant, le taux d’invalidité, la valeur du bien, la vétusté, la franchise ou l’étendue du préjudice.
Cette distinction détermine les preuves à réunir. Pour un refus de garantie, il faut discuter la clause et les circonstances ; pour une offre trop basse, il faut surtout documenter la valeur du dommage et, si nécessaire, faire examiner l’évaluation par un expert indépendant.
Que faire immédiatement après un refus d’indemnisation ?
Commencez par ne rien laisser au téléphone. Demandez la décision par écrit, avec le motif précis, la clause contractuelle invoquée, les pièces manquantes et les modalités de contestation. La démarche la plus utile consiste à transformer un refus vague en position écrite, datée et vérifiable. Vous pourrez ensuite répondre point par point au lieu de contester une impression.
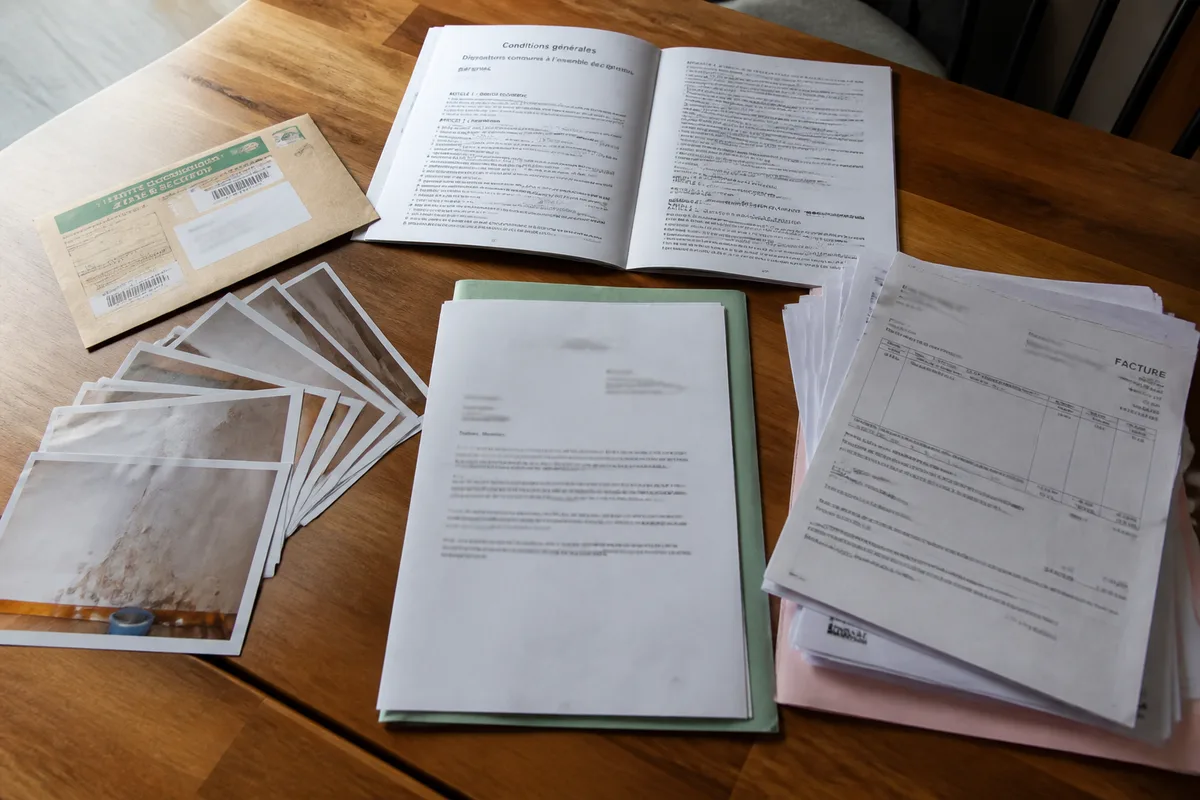
Étape 1 : demander une décision écrite et motivée
Adressez votre demande au gestionnaire ou au service indiqué dans les courriers de l’assureur. Demandez que soient précisés le fondement contractuel du refus, les faits retenus, les documents examinés et les pièces qui pourraient modifier l’analyse.
Conservez l’enveloppe, les courriels, les captures de votre espace client et la preuve d’envoi. Une conversation téléphonique peut être utile pour obtenir un interlocuteur, mais elle ne remplace pas une trace écrite.
Étape 2 : relire les documents contractuels
Comparez la décision avec les conditions particulières, les conditions générales, les annexes et les avenants. Recherchez les rubriques « exclusions », « obligations de l’assuré », « déclaration du sinistre », « franchises », « plafonds », « vétusté », « délais » et « déchéance de garantie ».
| Motif invoqué | Document à vérifier | Preuve utile | Réponse possible |
|---|---|---|---|
| Exclusion | Clause d’exclusion et définition de la garantie | Photos, circonstances, rapport d’intervention | Contester l’application de la clause si les faits ne correspondent pas |
| Déclaration tardive | Délai contractuel et conséquences prévues | Date du sinistre, date du signalement, preuve d’envoi | Expliquer le délai et démontrer l’absence de préjudice si cela est juridiquement pertinent |
| Préjudice non prouvé | Règles d’évaluation et justificatifs demandés | Factures, devis, inventaire, témoignages, rapports | Compléter le dossier avec des éléments datés et cohérents |
| Non-paiement | Échéances, relances et suspension éventuelle | Relevés bancaires, avis d’échéance, échanges | Vérifier la régularité des notifications et la période concernée |
Comment réunir les preuves avant de contester un refus d’assurance ?
Constituez un dossier qui permet à une personne extérieure de comprendre l’affaire sans vous appeler. Classez les documents dans l’ordre chronologique et nommez les fichiers avec une date et une description. Une preuve isolée convainc rarement ; une chronologie cohérente reliant le sinistre, la garantie et le montant demandé est beaucoup plus solide.
Les documents à rassembler
- Le contrat complet, ses conditions particulières, annexes et avenants.
- La police ou l’attestation d’assurance correspondant à la période du sinistre.
- La déclaration initiale et son accusé de réception.
- La lettre ou le courriel de refus de prise en charge.
- Les photographies datées, constats, procès-verbaux ou rapports d’intervention.
- Les factures d’achat, devis de réparation, factures de remplacement et justificatifs de valeur.
- Les rapports d’expertise et les échanges avec l’expert ou le gestionnaire.
- La preuve du paiement des cotisations lorsque ce point est discuté.
- Un tableau chronologique des événements et des courriers envoyés.
Ne modifiez jamais une photographie, un devis ou une facture pour renforcer votre dossier. Une surestimation ou une information volontairement inexacte peut aggraver le litige et être interprétée comme une fausse déclaration.
Vérifier les délais applicables
Le délai de déclaration d’un sinistre n’est pas identique pour tous les contrats ni pour tous les événements. Il peut dépendre de la garantie concernée, du type de dommage et des dispositions contractuelles ; ne retenez donc pas automatiquement le délai souvent cité de cinq jours ouvrés.
Notez également la date du sinistre, celle de sa découverte, la date de déclaration et chaque échange. En France, l’action dérivant du contrat d’assurance se prescrit en principe par deux ans, selon le Code des assurances, mais le point de départ, les actes interruptifs et les exceptions doivent être vérifiés pour le dossier concerné.
Ne confondez jamais le délai pour déclarer un sinistre avec le délai pour agir en justice : ce sont deux calendriers différents.
Comment rédiger une réclamation contre un refus d’indemnisation ?
La réclamation doit rester factuelle et demander une réponse précise. Rappelez le numéro du contrat, la date du sinistre, la date du refus et la garantie concernée, puis expliquez pourquoi la clause invoquée ne correspond pas, selon vous, aux faits ou pourquoi les pièces produites justifient une indemnisation différente.
Envoyez le courrier au service réclamation indiqué dans le contrat ou dans la décision. Utilisez un moyen qui permet de prouver la réception, notamment une lettre recommandée avec accusé de réception, et joignez des copies plutôt que vos originaux.
Modèle de lettre de contestation d’un refus d’indemnisation
Objet : Contestation du refus d’indemnisation – contrat n° [référence] – sinistre du [date]
Madame, Monsieur,
Par courrier du [date], vous m’avez informé du refus de prise en charge du sinistre déclaré le [date], sous la référence [numéro]. Vous invoquez [motif et clause mentionnés dans votre courrier].
Je conteste cette décision pour les raisons suivantes : [exposer les faits dans l’ordre, sans exagération]. Les pièces jointes établissent notamment [indiquer les preuves : déclaration dans le délai prévu, photos, factures, rapport, paiement des cotisations ou autre élément pertinent].
Je vous demande de réexaminer mon dossier et de me communiquer votre position motivée, en précisant la clause appliquée et le calcul retenu. À défaut, je vous remercie de m’indiquer les voies de recours prévues par mon contrat.
Je vous prie de conserver cette réclamation comme demande formelle relative au sinistre précité. Veuillez agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Nom, adresse, téléphone, courriel, signature]
Pièces jointes : [liste numérotée des documents].
Que faire en cas de désaccord avec l’expert ou le montant proposé ?
Demandez le rapport, les hypothèses retenues, les postes de dommages écartés, la méthode d’évaluation, la vétusté et la franchise appliquées. L’assureur peut reconnaître le principe de la garantie tout en proposant une somme inférieure à votre estimation ; ce n’est alors pas exactement un refus de garantie.
Une contre-expertise peut être envisagée lorsqu’un rapport contient une erreur factuelle, omet un dommage ou applique une évaluation contestable. Son coût et ses modalités dépendent du contrat et de la situation ; vérifiez notamment l’existence d’une clause d’honoraires d’expert ou d’une protection juridique.
| Situation | Action prioritaire | Interlocuteur adapté |
|---|---|---|
| Refus fondé sur une exclusion | Identifier la clause et comparer les faits | Service réclamation, puis professionnel du droit si nécessaire |
| Montant jugé trop faible | Demander le détail du calcul | Expert indépendant ou protection juridique |
| Dommage corporel ou incapacité | Ne pas accepter une offre sans analyse complète | Avocat ou professionnel spécialisé en réparation du dommage corporel |
Quels recours utiliser contre une assurance qui refuse de payer ?
Les recours ne se confondent pas. La réclamation demande à l’assureur de revoir sa position ; la médiation cherche une solution amiable avec un tiers ; le juge peut trancher le litige, sous réserve des règles de compétence, de preuve et de prescription. Suivez cette progression seulement lorsque votre situation le permet et ne laissez pas une discussion amiable vous faire perdre un délai pour agir.
La réclamation interne
Commencez par le conseiller ou le gestionnaire, puis saisissez le service réclamation si la réponse est absente ou insatisfaisante. Le service compétent et ses coordonnées figurent généralement dans le contrat, les conditions générales ou les courriers reçus.
Le médiateur de l’assurance
Si le désaccord persiste après la réclamation, vérifiez les conditions de saisine du médiateur désigné par l’entreprise. La médiation est une démarche amiable et indépendante de la gestion habituelle du dossier, mais elle ne garantit ni l’acceptation de votre demande ni un montant déterminé.
Préparez un dossier lisible : contrat, refus, réclamation, réponse éventuelle, pièces justificatives et résumé chronologique. La médiation ne doit pas être utilisée pour remplacer une mesure urgente ou contourner une échéance judiciaire.
La justice et l’accompagnement professionnel
Un avis d’avocat devient particulièrement pertinent lorsque le dommage est élevé, corporel, complexe, lié à une expertise contradictoire ou proche de la prescription. L’avocat peut analyser les clauses, apprécier les preuves et déterminer la juridiction ou la procédure adaptée.
Une mise en demeure adressée par lettre recommandée peut avoir un effet sur la prescription dans certaines conditions. Elle doit être rédigée avec précision et ne remplace pas la vérification du délai applicable auprès d’un professionnel compétent.
Réclamation, médiation ou justice : quelle option choisir ?
Le meilleur recours dépend du motif du refus, du montant en jeu, de la qualité des preuves et de l’urgence. La réclamation est la première voie pratique ; la médiation convient à un désaccord persistant que les parties peuvent encore résoudre ; la justice devient nécessaire lorsque l’assureur maintient une position juridiquement contestée ou lorsque l’enjeu justifie une décision contraignante.
| Option | Quand l’utiliser | Avantage | Limite |
|---|---|---|---|
| Service réclamation | Après le premier refus ou une réponse incomplète | Rapide, directement lié au dossier | L’assureur reste juge de sa position |
| Médiateur de l’assurance | Après une réclamation restée sans solution | Recherche d’un règlement amiable | Aucun résultat garanti et délais propres à la procédure |
| Expert indépendant | Montant contesté ou rapport technique discutable | Analyse technique distincte | Coût éventuel et absence de décision obligatoire |
| Avocat et juge | Enjeu important, urgence ou désaccord juridique persistant | Décision pouvant s’imposer aux parties | Coût, durée et formalisme de la procédure |
Quelles erreurs éviter après une indemnisation refusée ?
La réaction la plus fréquente consiste à multiplier les appels sans conserver de preuve. Cette méthode donne parfois une impression d’activité, mais elle ne permet pas de démontrer ce qui a été demandé, répondu ou transmis.
- Accepter une proposition sans réserve : vérifiez si le document vaut accord définitif, transaction ou simple provision.
- Envoyer des originaux : transmettez des copies et conservez les documents dans un dossier sécurisé.
- Déclarer un dommage de manière approximative : décrivez les faits tels qu’ils se sont produits et corrigez rapidement toute erreur.
- Ignorer une exclusion : lisez la clause entière, y compris ses définitions et ses exceptions.
- Attendre la fin des échanges avant de vérifier la prescription : une négociation ne doit pas être considérée automatiquement comme une protection contre l’écoulement du délai.
La transparence protège mieux un assuré qu’un dossier gonflé : chaque montant doit être relié à une facture, un devis ou une méthode d’évaluation compréhensible.
Dans quels cas la protection juridique peut-elle aider ?
Une garantie de protection juridique peut prendre en charge, dans les limites du contrat, une information juridique, une aide à la négociation ou une partie des frais liés à un litige. Elle peut être incluse dans une assurance habitation, automobile, bancaire ou proposée séparément.
Vérifiez le domaine couvert, le plafond d’intervention, la franchise, le délai de carence, le libre choix de l’avocat et l’existence d’un litige antérieur à la souscription. Cette garantie ne transforme pas un refus en indemnisation automatique et ne supprime pas les délais pour agir.
Comment prévenir un futur refus d’indemnisation ?
La prévention commence avant le sinistre. Conservez le contrat à jour, signalez les changements importants, sauvegardez les factures et respectez les mesures de sécurité prévues. Après l’événement, protégez les lieux sans faire disparaître les preuves, déclarez rapidement le sinistre selon le délai contractuel et gardez une copie de chaque envoi.
- Vérifiez chaque année les garanties, plafonds, exclusions et franchises.
- Conservez factures, photographies et justificatifs de valeur dans un espace sécurisé.
- Déclarez le sinistre par un canal traçable et notez la date d’envoi.
- Demandez les instructions avant toute réparation importante lorsque cela est possible.
- Répondez aux demandes de pièces en gardant une copie complète du dossier transmis.
Sources utiles à consulter
Code des assurances : il sert à vérifier le cadre de la prescription biennale, les règles applicables au contrat et les conditions de certains recours. La version applicable à votre situation doit être contrôlée selon la date et la nature du litige.
Autorité de contrôle prudentiel et de résolution : elle fournit des informations générales sur le secteur de l’assurance et la protection des clients, mais ne tranche pas votre litige individuel.
Institut national de la consommation : ses informations peuvent aider à comprendre la réclamation et les démarches amiables, notamment pour les contrats d’assurance destinés aux particuliers.
Médiateur désigné par l’assureur : ses règles de saisine, ses coordonnées et les conditions préalables figurent dans le contrat ou la réponse du service réclamation.
À retenir
- 📄 Demandez toujours un refus écrit, motivé et relié à une clause précise.
- 🧾 Classez les preuves par ordre chronologique et ne transmettez jamais de document modifié.
- ✉️ Adressez une réclamation complète au service compétent avec une preuve de réception.
- ⚖️ Distinguez réclamation, médiation, expertise et action judiciaire.
- ⏳ Vérifiez sans attendre la prescription de deux ans et les éventuelles causes d’interruption.
Questions fréquentes
Peut-on contester un refus d’indemnisation de l’assurance ?
Oui, si vous estimez que le refus ne correspond pas au contrat ou aux faits du sinistre. Demandez d’abord une motivation écrite, puis adressez une réclamation accompagnée des justificatifs utiles.
Que faire si l’assureur ne répond pas à la réclamation ?
Vérifiez l’adresse du service réclamation et conservez la preuve d’envoi. Si aucune solution n’intervient, consultez les conditions de saisine du médiateur et faites vérifier les délais par un professionnel.
Peut-on contester le montant proposé par l’assureur ?
Oui, une offre insuffisante peut être discutée même si la garantie est reconnue. Demandez le détail du calcul, contestez les postes écartés et envisagez une contre-expertise lorsque le désaccord est technique.
La protection juridique peut-elle payer un avocat ?
Elle peut prendre en charge certains frais dans les limites et conditions prévues au contrat. Vérifiez notamment le plafond, la franchise, le domaine couvert, le délai de carence et le libre choix du professionnel.
Quel est le délai pour agir contre un refus d’indemnisation ?
En France, le délai de prescription applicable aux actions dérivant du contrat d’assurance est en principe de deux ans. Le point de départ et les actes susceptibles d’interrompre ce délai doivent être vérifiés pour votre contrat et votre sinistre.