Débuter en Bourse avec un petit budget est possible, mais une petite somme ne protège pas contre les mauvaises décisions. Avec 20, 50 ou 100 euros par mois, les frais, la diversification, l’horizon de placement et le choix du compte peuvent peser davantage que le montant investi.
Ce guide propose une méthode progressive pour commencer à investir en Bourse sans rechercher le gain rapide : vérifier sa situation financière, choisir une enveloppe adaptée, comprendre les fonds indiciels cotés, passer un premier ordre avec prudence et suivre son portefeuille sans céder à la panique.
En bref
- 💶 20 à 50 euros par mois peuvent suffire pour apprendre et commencer, à condition que le montant soit réellement supportable.
- 🛡️ La perte en capital est possible, y compris sur un investissement diversifié. Il ne faut jamais investir l’argent nécessaire aux dépenses courantes.
- 📊 Pour un débutant, une approche diversifiée et régulière est généralement plus simple à gérer que la sélection fréquente de quelques actions.
- 🔎 Avec un petit budget, 5 euros de frais sur un achat de 50 euros représentent déjà 10 % de la somme engagée.
Peut-on vraiment investir en Bourse avec un petit budget ?
Oui, il est possible de commencer avec une petite somme, mais le montant minimum dépend de l’intermédiaire, du produit choisi et de la possibilité d’acheter une fraction de titre. Le vrai seuil n’est donc pas uniquement le prix d’une action : il faut aussi regarder les frais, la liquidité, l’enveloppe fiscale et le niveau de risque.
Investir 20 euros par mois ne permet pas de construire immédiatement un portefeuille très large si chaque achat porte sur une action différente. En revanche, un fonds indiciel coté, souvent appelé ETF, peut donner accès à un ensemble d’entreprises en une seule opération. Cette diversification ne supprime pas les baisses de marché, mais elle évite de dépendre du résultat d’une seule société.
Un petit budget doit d’abord servir à construire une méthode, pas à chercher le prochain titre spectaculaire. Les performances passées ne préjugent pas des performances futures et aucun rendement n’est garanti. La valeur d’un placement peut baisser, parfois fortement.
Avec une petite somme, la question prioritaire n’est pas « combien puis-je gagner ? », mais « combien les frais et une baisse de marché peuvent-ils me coûter ? »
Quelles conditions réunir avant de commencer à investir ?
Avant d’ouvrir un compte, vérifiez que l’investissement en Bourse ne fragilise pas votre budget. L’épargne investie doit pouvoir rester placée plusieurs années et ne pas être nécessaire pour payer un loyer, une facture, des travaux prévisibles ou une échéance de crédit.
Constituer une épargne de précaution
L’épargne de précaution sert à absorber les imprévus : panne, perte de revenus, dépense médicale ou réparation urgente. Son montant ne peut pas être fixé correctement sans connaître les revenus, les charges et la stabilité professionnelle de chaque personne. Il doit rester disponible et placé sur un support adapté à cet objectif, plutôt que sur un actif dont le prix fluctue.
Rembourser les dettes coûteuses
Une dette renouvelable ou un découvert bancaire coûteux peut produire une charge certaine, tandis que le rendement d’un placement boursier reste incertain. Investir tout en laissant courir ce type de dette revient parfois à chercher un gain hypothétique avec de l’argent qui coûte déjà cher.
Définir son horizon de placement
La Bourse convient mal à une somme dont vous aurez besoin dans quelques mois. Un horizon long laisse davantage de temps pour traverser les périodes de baisse, sans garantir une performance positive. Pour un projet daté, comme un apport immobilier proche, un placement volatil peut être inadapté.
- Si l’argent est nécessaire à court terme, ne l’exposez pas à une forte variation de marché.
- Si l’horizon est de plusieurs années, étudiez une allocation compatible avec votre tolérance aux baisses.
- Si une baisse temporaire vous conduirait à vendre immédiatement, réduisez le risque avant d’investir.
Combien investir chaque mois avec un petit budget ?
Le bon montant est celui qui peut être versé régulièrement sans mettre le budget sous tension. Un investissement mensuel de 20 euros maintenu dans le temps peut être plus cohérent qu’un versement ponctuel de 500 euros suivi de plusieurs années d’arrêt. Il faut toutefois conserver une réserve suffisante pour les frais et les imprévus.
Pour définir ce montant, partez du reste disponible après les dépenses courantes, les dettes et l’épargne de précaution. Ne transformez pas l’investissement en obligation rigide : un mois difficile doit pouvoir conduire à réduire ou suspendre le versement sans découvert ni crédit.
Exemple indicatif avec 50 euros par mois
Un versement de 50 euros par mois représente 600 euros versés sur douze mois, hors évolution de la valeur du placement, frais et fiscalité. Ce chiffre ne constitue pas une prévision de rendement : le portefeuille peut valoir moins que les sommes versées, notamment après une baisse de marché.
Supposons, uniquement pour comprendre le poids des frais, qu’un ordre de 50 euros supporte 5 euros de frais. La somme réellement investie serait alors de 45 euros, soit 10 % de frais sur le montant de l’ordre. Ce scénario est illustratif et ne décrit pas les tarifs d’un intermédiaire particulier.
Le petit investissement mensuel fonctionne seulement s’il reste compatible avec la vie réelle : une stratégie interrompue par un découvert n’est pas une stratégie prudente.
Quelle méthode choisir pour débuter en Bourse avec un petit budget ?
Pour un débutant, une méthode simple repose généralement sur trois idées : investir progressivement, diversifier et limiter les décisions impulsives. L’investissement régulier, parfois désigné par l’acronyme DCA, consiste à verser une somme définie à intervalles réguliers plutôt qu’à essayer de deviner le meilleur jour pour acheter.
Privilégier une approche diversifiée
Un fonds indiciel coté cherche à suivre un indice de marché. Selon l’indice, il peut regrouper des entreprises de plusieurs secteurs ou zones géographiques. Il faut lire sa documentation : un ETF spécialisé sur un seul pays, une seule industrie ou un seul thème n’offre pas la même diversification qu’un fonds largement réparti.
La diversification réduit le risque lié à une entreprise particulière, mais elle ne protège pas contre une baisse générale des marchés. Un ETF peut perdre de la valeur et le capital investi n’est pas garanti.
Investir régulièrement plutôt que chercher le moment parfait
Avec des versements réguliers, les achats sont effectués à des prix différents. Cette mécanique peut lisser le prix d’achat dans le temps, mais elle ne garantit ni un gain ni une meilleure performance qu’un investissement réalisé en une seule fois. Elle peut surtout aider à éviter une décision fondée sur une prédiction impossible à vérifier.
Acheter des actions individuelles avec prudence
Une première action en Bourse peut sembler plus concrète qu’un fonds, mais elle expose immédiatement à la santé financière d’une seule entreprise. Lire les comptes, comprendre l’activité, identifier la dette et accepter une forte volatilité demandent davantage de travail qu’un investissement indiciel diversifié.
- Un débutant sans expérience peut commencer par étudier un fonds diversifié et sa documentation.
- Une personne qui choisit des actions individuelles doit limiter la concentration et accepter le risque de perte sur chaque ligne.
- Les produits à effet de levier, les options et le trading à court terme ajoutent des risques qui ne sont pas nécessaires pour apprendre les bases.
PEA, compte-titres ou assurance-vie : quelle enveloppe comparer ?
Le choix de l’enveloppe influence les produits accessibles, la fiscalité, les retraits et les frais. En France, le PEA et le compte-titres ordinaire sont les deux cadres les plus directement associés à l’achat de titres. L’assurance-vie peut aussi donner accès à des unités de compte, mais son fonctionnement, ses frais et ses règles de retrait sont différents.
| Enveloppe | Atout principal | Limite à vérifier | Cas d’usage possible |
|---|---|---|---|
| PEA | Cadre fiscal conçu pour investir en actions et supports éligibles | Univers de titres et règles de retrait à examiner | Projet d’investissement en actions sur un horizon long |
| Compte-titres | Accès généralement large aux marchés et catégories de titres | Fiscalité et frais à vérifier pour chaque opération | Besoin de souplesse ou d’un univers d’investissement étendu |
| Assurance-vie | Possibilité d’associer fonds en euros et unités de compte selon le contrat | Frais du contrat, supports disponibles et conditions de retrait | Épargne organisée autour d’un contrat multisupport |
| PER | Produit orienté vers la préparation de la retraite | Épargne généralement moins disponible avant les cas prévus | Objectif retraite et situation fiscale à étudier au cas par cas |
Les règles fiscales évoluent et dépendent de la situation du titulaire, de la date des opérations et de la nature des retraits. L’administration fiscale, le service public compétent et la documentation contractuelle doivent être consultés avant une décision engageante. Un conseiller qualifié peut être nécessaire pour un cas personnel.
Le PEA n’est donc pas automatiquement le meilleur choix pour tout le monde, pas plus que le compte-titres ou l’assurance-vie. Une enveloppe fiscalement intéressante peut devenir coûteuse si ses frais ou ses contraintes ne correspondent pas à votre usage.
Quels frais vérifier avant d’ouvrir un compte ?
Les frais de courtage sont seulement la partie visible de la facture. Il faut aussi examiner les droits de garde, les frais de tenue de compte, les frais de change, les coûts des fonds, les frais de transfert et les éventuels frais liés aux ordres récurrents ou aux fractions de titres.
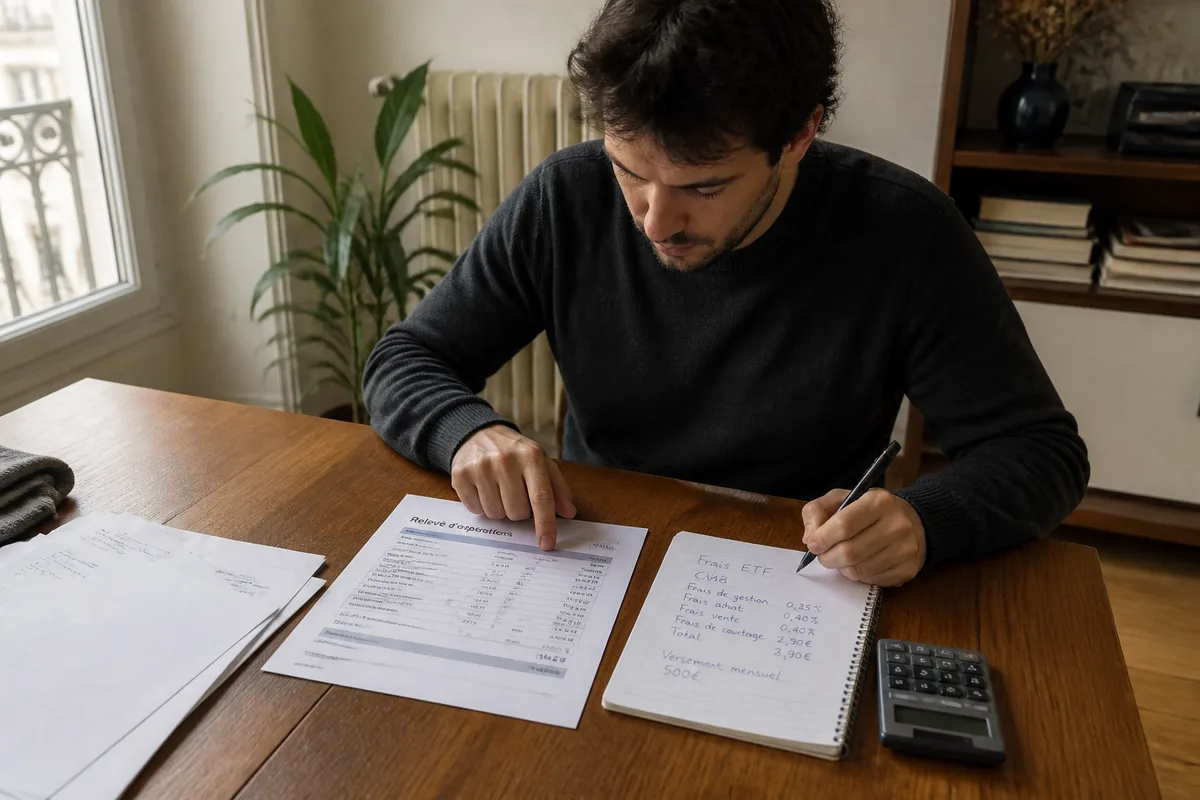
Pour comparer deux intermédiaires, utilisez la tarification officielle et regardez le coût d’un ordre correspondant à votre budget. Avec 50 euros par mois, un forfait fixe de 3 euros pèse beaucoup plus lourd qu’avec un ordre de 1 000 euros. Un tarif annoncé « à partir de » ne suffit pas : le prix peut dépendre de la place boursière, du montant ou du type de produit.
| Élément | Question à poser | Pourquoi c’est important avec un petit budget |
|---|---|---|
| Courtage | Quel est le coût exact d’un ordre de 50 euros ? | Un forfait fixe peut absorber une part importante du versement. |
| Frais du fonds | Quels frais annuels sont prélevés par le support ? | Ils réduisent la valeur nette au fil des années. |
| Change | Une conversion de devises est-elle nécessaire ? | Un achat sur un marché étranger peut ajouter un coût. |
| Sortie et transfert | Combien coûte le transfert ou la clôture du compte ? | Ces frais deviennent visibles lorsque vous changez d’intermédiaire. |
À titre purement pédagogique, 0,8 % de frais annuels sur 1 000 euros représente environ 8 euros la première année si l’encours reste constant. Sur 20 ans, l’impact cumulé est supérieur à une simple addition, car les frais réduisent aussi la base qui aurait pu produire une évolution future. Le résultat réel dépend des versements, de la valeur du portefeuille et du mode de prélèvement.
Comment réaliser un premier investissement : les étapes
Un premier achat doit être traité comme une opération à vérifier, pas comme un clic impulsif après avoir vu une hausse sur les réseaux sociaux. L’intermédiaire, l’enveloppe, le produit, les frais et le type d’ordre doivent être compris avant la validation.
- Vérifier l’intermédiaire : consultez les registres et les mises en garde de l’Autorité des marchés financiers, ainsi que les informations réglementaires communiquées par l’établissement.
- Choisir l’enveloppe : comparez le PEA, le compte-titres et, si votre objectif le justifie, l’assurance-vie ou le PER.
- Lire le document du produit : identifiez l’indice suivi, la zone géographique, les frais, le niveau de risque et les conditions de négociation.
- Calculer le coût total : vérifiez le montant investi après frais et l’existence éventuelle d’un coût de change.
- Passer un ordre compréhensible : contrôlez le nom du produit, son identifiant, la quantité, le prix et la durée de validité de l’ordre.
- Conserver les justificatifs : gardez l’avis d’opéré, les relevés et la documentation fiscale pour pouvoir vérifier vos opérations.
Un ordre au marché est exécuté au meilleur prix disponible, mais ce prix n’est pas nécessairement celui affiché au moment du clic. Un ordre à cours limité permet de fixer un prix maximal d’achat, avec le risque qu’il ne soit pas exécuté. Le choix dépend du marché et de la situation ; il ne faut pas utiliser un type d’ordre dont le fonctionnement reste flou.
Avant de valider, le débutant doit pouvoir répondre à quatre questions : qu’est-ce que j’achète, combien cela coûte, combien de temps puis-je conserver ce placement et que se passe-t-il si sa valeur baisse ?
Quels risques faut-il connaître avant de débuter en Bourse ?
La Bourse n’est pas un livret garanti. Le risque de perte en capital doit être accepté avant le premier versement, y compris lorsque l’investissement est diversifié. Une baisse de marché peut durer plus longtemps que prévu et contraindre à vendre à un moment défavorable si l’argent est nécessaire rapidement.
Volatilité et réactions émotionnelles
La volatilité désigne l’ampleur et la rapidité des variations de prix. Voir son portefeuille perdre 10 % ou davantage peut provoquer une vente précipitée. À l’inverse, une hausse rapide peut pousser à acheter un actif devenu très cher sans comprendre l’entreprise ou le produit.
Mauvaise diversification
Posséder cinq actions ne signifie pas forcément être diversifié si elles dépendent toutes du même secteur, du même pays ou de la même conjoncture. Une répartition doit être étudiée selon les actifs, les zones géographiques et les risques réellement présents, pas seulement selon le nombre de lignes.
Produits complexes et perte totale
Les produits à effet de levier, certains produits dérivés et les placements proposés par des acteurs non autorisés peuvent entraîner des pertes très rapides. Selon le produit et le montage, la perte peut atteindre la totalité du capital, voire dépasser la mise dans certains cas. Un débutant ne doit pas s’endetter ni utiliser de levier pour investir.
Les cryptomonnaies et les actifs très spéculatifs présentent également une volatilité élevée, des risques de fraude et des protections variables. Ils ne constituent pas un raccourci raisonnable pour apprendre les mécanismes de la Bourse.
Comment suivre son portefeuille sans se disperser ?
Un suivi mensuel ou trimestriel suffit souvent pour vérifier les versements, les frais, la répartition et les éventuels changements du produit. Consulter les cours plusieurs fois par jour ne rend pas la décision plus précise ; cela augmente surtout l’exposition aux réactions émotionnelles.
Préparez à l’avance les situations qui justifieraient une modification : changement d’horizon, besoin de liquidités, évolution importante de la situation financière ou concentration devenue excessive. Une baisse de cours, à elle seule, ne fournit pas automatiquement une raison d’acheter ou de vendre.
- Vérifiez le montant réellement prélevé et le montant effectivement investi.
- Contrôlez périodiquement la répartition entre supports et zones géographiques.
- Relisez les documents d’information lorsque le produit ou les frais changent.
- Évitez de modifier votre stratégie à partir d’une rumeur ou d’une vidéo isolée.
Quelles alternatives comparer avec une approche boursière pour débutant ?
Débuter en Bourse avec un petit budget ne signifie pas que toute l’épargne doit être investie sur des actions. Le choix dépend de l’objectif, du délai et de la capacité à supporter une baisse. Voici les principales alternatives à comparer avant d’ouvrir une enveloppe.
| Option | Pour quel objectif ? | Point de vigilance |
|---|---|---|
| Épargne liquide et sécurisée | Imprévus et projets à court terme | Elle n’a pas le même potentiel de variation qu’un placement boursier, mais elle protège la disponibilité du capital selon les règles du support. |
| ETF diversifié | Investissement progressif sur un horizon long | Le capital peut baisser et les frais du fonds doivent être lus. |
| Actions individuelles | Investisseur souhaitant analyser des entreprises | Risque de concentration et volatilité plus élevés sur chaque ligne. |
| Assurance-vie multisupport | Épargne organisée dans un contrat | Frais du contrat et supports disponibles parfois très différents d’une offre à l’autre. |
Pour une épargne de précaution, un support liquide est plus cohérent. Pour un investissement long et diversifié, un fonds indiciel coté peut être étudié. Pour une personne qui veut sélectionner des sociétés, les actions individuelles demandent davantage de connaissances et de temps. Cette comparaison ne constitue pas une recommandation personnalisée.
Quelles erreurs fréquentes éviter quand on débute ?
Les erreurs les plus coûteuses ne viennent pas toujours d’un mauvais choix de titre. Elles résultent souvent d’une méthode trop ambitieuse, de frais mal calculés ou d’une décision prise sous le coup de l’émotion.
- Investir l’épargne de précaution : une vente forcée pendant une baisse peut transformer une fluctuation temporaire en perte définitive. Séparez l’argent disponible de l’argent destiné à un horizon long.
- Ignorer les frais sur les petits ordres : un forfait fixe peut réduire fortement la somme réellement investie. Calculez le coût en euros et en pourcentage avant chaque versement.
- Confondre diversification et multiplication des titres : plusieurs actions du même secteur ne créent pas une diversification réelle. Examinez les expositions communes.
- Suivre une promesse de rendement : un rendement présenté comme certain est un signal d’alerte sur un placement risqué. Vérifiez l’acteur, le produit et les documents officiels.
- Changer de stratégie à chaque baisse : les achats et ventes répétés peuvent augmenter les frais et rendre le résultat impossible à suivre. Définissez vos règles avant d’investir.
Quel exemple de stratégie progressive avec un petit budget ?
Voici un exemple hypothétique, uniquement destiné à montrer une organisation possible. Une personne disposant d’une épargne de précaution séparée décide de consacrer 50 euros par mois à un support diversifié, avec un horizon long et sans garantie de résultat.
Elle pourrait verser 50 euros chaque mois, acheter le même support uniquement après avoir vérifié son éligibilité et ses frais, puis noter la date, le montant, les coûts et la valeur achetée. Après douze mois, elle aurait versé 600 euros, avant frais et variation du marché. Le portefeuille pourrait valoir davantage ou moins que ce total.
Si les frais fixes rendent chaque ordre disproportionné, elle peut étudier une fréquence différente, par exemple un achat tous les deux ou trois mois, à condition que cela corresponde aux règles du produit et à sa stratégie. Il ne s’agit pas d’attendre un moment parfait, mais de réduire le poids des frais sur de très petites sommes.
Dans un autre profil hypothétique, une personne qui doit utiliser son argent dans dix-huit mois ne devrait pas copier cette organisation sans examiner son objectif. Le même versement mensuel peut être envisageable pour l’une et inadapté pour l’autre.
Le DCA lisse les prix d’achat dans le temps, mais il ne lisse ni le risque de perte ni l’incertitude du résultat final.
Quelle fiscalité prendre en compte en Bourse ?
La fiscalité dépend notamment de l’enveloppe, de la nature du gain, de la date de l’opération et de la situation du contribuable. Les règles et barèmes étant susceptibles d’évoluer en 2026, vérifiez les informations publiées par l’administration fiscale et le service public compétent avant toute déclaration.
Dans un compte-titres, les dividendes et les plus-values peuvent relever de règles fiscales spécifiques. Dans un PEA, la durée de détention et les conditions de retrait jouent un rôle important. Une assurance-vie et un PER obéissent à des mécanismes différents, avec leurs propres frais et contraintes.
Ne raisonnez donc pas uniquement en rendement brut. Il faut distinguer :
- le montant versé et la valeur du portefeuille ;
- les frais de courtage et les frais annuels du support ;
- les éventuels dividendes et plus-values ;
- la fiscalité applicable au moment de la cession ou du retrait ;
- la liquidité réelle de l’épargne.
Pour un calcul personnel, utilisez les simulateurs et notices de l’administration fiscale, puis demandez l’avis d’un professionnel compétent si les montants sont importants, si plusieurs enveloppes sont concernées ou si votre situation comporte une particularité.
À retenir
- 💶 Commencez uniquement avec une somme que vous pouvez laisser investie plusieurs années.
- 🛡️ Gardez une épargne de précaution et refusez l’endettement ou l’effet de levier.
- 📊 Une diversification large peut être plus simple à gérer qu’une sélection de titres isolés.
- 🔎 Comparez les frais en euros sur votre ordre réel, surtout avec 20, 50 ou 100 euros.
- ⚠️ Aucun rendement n’est garanti et une perte partielle ou totale du capital est possible.
Vos questions sur le début en Bourse
Quel est le montant minimum pour commencer ?
Il n’existe pas un montant minimum universel : il dépend de l’intermédiaire, du produit et des frais. Certains supports permettent de commencer avec quelques dizaines d’euros, mais un minimum technique ne signifie pas que l’investissement est adapté à votre budget.
Peut-on investir en Bourse avec 20 euros par mois ?
Oui, c’est possible chez certains intermédiaires et sur certains supports, notamment lorsque l’achat fractionné ou les versements programmés sont proposés. Vérifiez toutefois les frais, car un coût fixe élevé peut absorber une part excessive d’un versement de 20 euros.
Faut-il investir tous les mois ?
Non, ce n’est pas une obligation. L’investissement régulier peut aider à discipliner les versements et à répartir les prix d’achat, mais il ne garantit pas un gain et doit rester compatible avec votre budget.
Peut-on perdre tout son argent en Bourse ?
Oui, la perte totale du capital est possible sur certains titres, produits spéculatifs ou placements frauduleux. Un fonds diversifié réduit le risque lié à une entreprise particulière, mais il ne garantit pas le capital et peut subir une baisse importante.
Quelle somme garder avant d’investir ?
Il n’existe pas de montant identique pour tous. Gardez une réserve adaptée à vos dépenses, à la stabilité de vos revenus et à vos charges prévisibles, puis vérifiez que l’argent investi n’est pas nécessaire à court terme.
Combien de temps faut-il investir ?
La durée dépend du support et de l’objectif, mais les actions sont généralement incompatibles avec un besoin de liquidités très proche. Un horizon long ne garantit pas un rendement positif : il donne seulement davantage de temps pour absorber d’éventuelles périodes de baisse.
Sources utiles à consulter
Autorité des marchés financiers : consultez ses informations pédagogiques sur les actions, les ETF, les risques, les frais et les mises en garde concernant les acteurs non autorisés. Ses listes et alertes doivent être vérifiées avant de confier de l’argent à un intermédiaire.
Administration fiscale et service public : vérifiez les règles applicables au PEA, au compte-titres, à l’assurance-vie, au PER, aux dividendes, aux plus-values et aux obligations déclaratives pour l’année concernée.
Documentation officielle de l’intermédiaire : lisez la tarification, les conditions générales, le document d’informations clés du produit et les modalités de transfert ou de clôture. Une offre commerciale ne remplace pas une source réglementaire.