Suivre l’actualité bancaire ne consiste pas à lire chaque alerte sur les taux, les banques ou l’inflation. Il s’agit surtout de repérer les informations susceptibles d’avoir un effet sur votre budget, votre épargne, vos frais bancaires ou un projet de crédit.
Ce guide propose une méthode simple pour sélectionner des sources fiables, vérifier une annonce, comprendre les taux directeurs et mettre en place une veille économique de quinze minutes par semaine, sans transformer votre téléphone en salle de marché.
En bref
- 🧭 Commencez par les sources officielles : Banque de France, Banque centrale européenne, service public et régulateurs.
- ⏱️ Une routine de quinze minutes par semaine suffit pour repérer les informations qui méritent un approfondissement.
- 📌 Une annonce sur un taux directeur ne modifie pas automatiquement votre contrat bancaire ni votre mensualité.
- 🔎 Vérifiez toujours la date, la source, le périmètre et la nature de l’information avant d’en tirer une conclusion.
Pourquoi suivre l’actualité bancaire peut-il être utile ?
Une décision de banque centrale, une évolution de la réglementation ou une hausse des incidents de paiement peut influencer les conditions proposées aux particuliers. L’effet n’est pas toujours immédiat, ni identique pour un titulaire de compte courant, un emprunteur immobilier ou une personne qui détient une épargne rémunérée.
La veille bancaire sert d’abord à comprendre un changement, pas à réagir à chaud. Elle peut vous aider à identifier une question à poser à votre banque, à vérifier une ligne tarifaire ou à savoir si une information concerne réellement votre contrat.
Une annonce économique est un signal à examiner, pas un ordre de modifier son épargne ou son crédit.
Les décisions économiques qui peuvent concerner les particuliers
Les annonces de la Banque centrale européenne, les données d’inflation, les statistiques de crédit et les changements réglementaires constituent les principaux repères. Ils concernent notamment le coût du financement, le rendement de certains produits d’épargne, les conditions d’octroi d’un prêt et les obligations de sécurité imposées aux établissements.
L’actualité bancaire en 2026 couvre aussi des sujets plus larges : inclusion financière, surendettement, fraude, finance durable, innovations monétaires et résultats des banques ou des assureurs. Ces thèmes ne produisent pas tous un effet direct sur votre compte, mais ils permettent de comprendre le contexte dans lequel les établissements fixent leurs conditions.
Ce que la veille peut changer concrètement
Si vous remboursez un prêt à taux variable, l’évolution des taux peut justifier une vérification des clauses et de la prochaine échéance. Si vous détenez une épargne réglementée, la date d’entrée en vigueur d’un nouveau taux compte davantage qu’un commentaire alarmiste publié plusieurs semaines auparavant.
Les chiffres de la Banque de France peuvent également servir de thermomètre social. La page d’actualités de l’institution indique une hausse de 2,7 % des dossiers de surendettement déposés en juillet 2026 par rapport à juillet 2025, ainsi qu’une progression de 10,9 % sur les sept premiers mois de 2026 par rapport à la même période de 2025. Ces données décrivent une tendance nationale ; elles ne permettent pas de conclure sur la situation d’un ménage particulier.
Quelles sources consulter pour suivre l’actualité bancaire ?
Pour suivre l’actualité bancaire, commencez par une source institutionnelle qui publie le fait original, puis utilisez un média spécialisé pour obtenir du contexte. Cette combinaison limite les titres spectaculaires et permet de distinguer une décision adoptée, une consultation en cours et une simple prévision.
La bonne question n’est pas « combien de sources puis-je lire ? », mais « quelle source répond à quelle question ? ». Une page officielle éclaire la règle ou la donnée ; un média économique explique les conséquences possibles ; votre contrat indique ce qui s’applique réellement à vous.
Les sources institutionnelles
La Banque de France est utile pour les statistiques françaises, le surendettement, les moyens de paiement, l’inclusion financière et certaines informations économiques. Pour les taux directeurs et la politique monétaire de la zone euro, consultez les publications de la Banque centrale européenne.
Les textes réglementaires et les informations administratives doivent être recherchés auprès de Service-Public.fr, de Legifrance ou de l’autorité compétente. Pour la protection des épargnants et le fonctionnement des marchés, l’Autorité des marchés financiers constitue un point de vérification important.
Les médias et publications spécialisées
Les médias économiques et les publications professionnelles peuvent apporter une chronologie, expliquer les résultats d’une banque ou comparer plusieurs interprétations. Ils restent toutefois des sources de commentaire : un article de presse ne remplace ni le texte officiel, ni la notice tarifaire, ni les documents contractuels.
La Fédération bancaire française peut présenter la position du secteur, tandis que des médias spécialisés comme MoneyVox ou Les Échos proposent des éclairages destinés au grand public ou aux professionnels. Lisez leur date de publication et recherchez, lorsque le sujet est sensible, le communiqué ou le document primaire cité.
Comment limiter le nombre de sources ?
Conservez une source principale par catégorie et désactivez les alertes qui répètent la même information. Une sélection raisonnable peut comprendre une source institutionnelle française, une source européenne, un média économique généraliste et la page d’information de votre propre banque.
| Besoin | Source prioritaire | Ce qu’il faut vérifier |
|---|---|---|
| Donnée française | Banque de France | Date, périmètre géographique et méthode de calcul |
| Taux directeurs | Banque centrale européenne | Taux concerné et date de décision |
| Règle ou obligation | Service-Public.fr ou Legifrance | Date d’entrée en vigueur et champ d’application |
| Analyse sectorielle | Média économique spécialisé | Source originale, faits séparés des prévisions |
Quels indicateurs faut-il comprendre pour suivre les annonces économiques ?
Il n’est pas nécessaire de maîtriser toute la macroéconomie. Quatre indicateurs suffisent pour commencer : les taux directeurs, l’inflation, les taux réellement proposés aux emprunteurs et aux épargnants, ainsi que les frais et règles qui touchent les services bancaires.
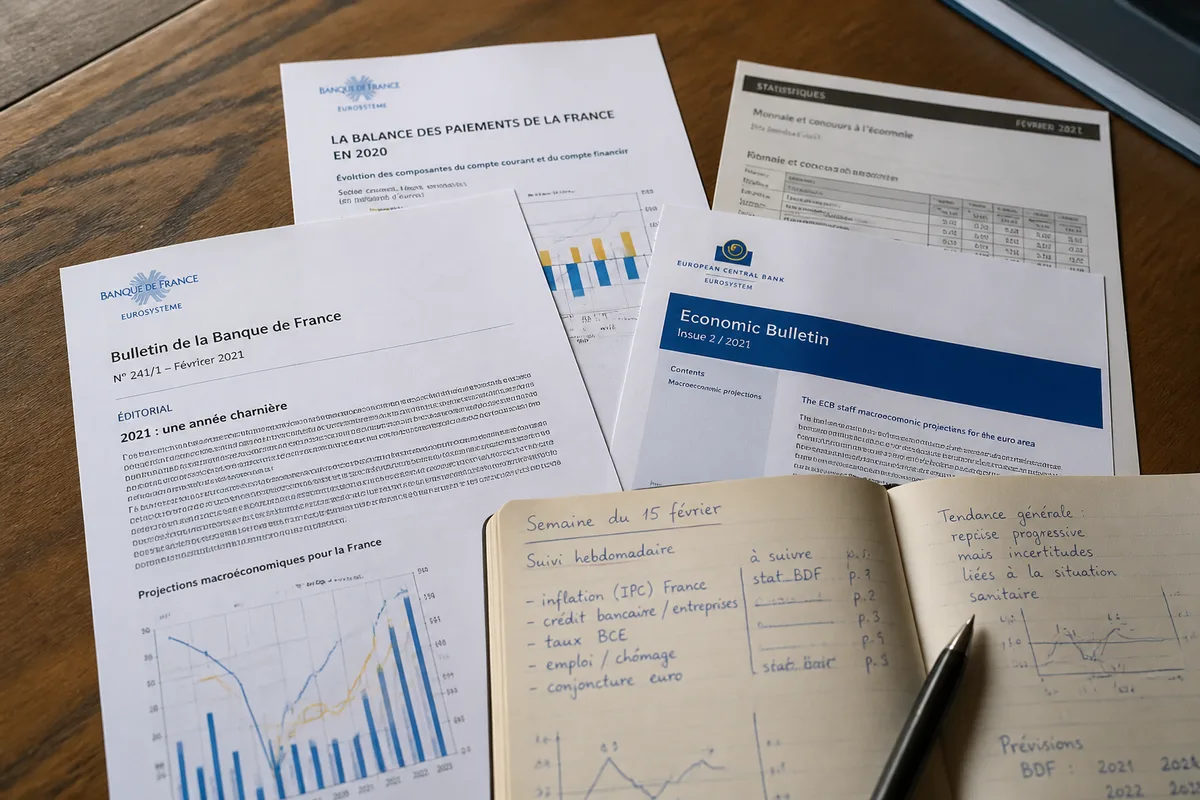
Les taux directeurs
Les taux directeurs sont fixés par une banque centrale et influencent le coût auquel les banques se refinancent. Une modification peut ensuite peser sur les taux de crédit et sur la rémunération de certains placements, mais la transmission prend du temps et dépend du produit concerné.
Ne confondez pas un taux directeur avec le taux de votre prêt immobilier. Le premier est une décision de politique monétaire ; le second dépend notamment de la durée, du risque, du marché du crédit, de l’assurance et des conditions commerciales de l’établissement.
L’inflation
L’inflation mesure l’évolution moyenne des prix selon un périmètre et une méthode donnés. Elle aide à comprendre le pouvoir d’achat réel d’une rémunération d’épargne, mais elle ne prédit pas à elle seule l’évolution de chaque prix ni celle de votre budget.
Un rendement affiché doit toujours être lu avec sa fiscalité, ses frais, sa disponibilité et l’évolution des prix.
Les taux de crédit et d’épargne
Pour un crédit, observez le taux annuel effectif global, la durée, le coût total et les conditions de remboursement. Pour une épargne, distinguez le taux brut du montant effectivement perçu après prélèvements éventuels, sans oublier la disponibilité des fonds et le risque de perte en capital lorsqu’il s’agit d’un produit de marché.
Les performances passées ne préjugent pas des performances futures. Une annonce sur les marchés peut donc être informative sans constituer une raison suffisante pour acheter, vendre ou souscrire un produit financier.
Les frais et la réglementation bancaire
Les frais de tenue de compte, de carte, de découvert, d’incident ou de transfert ne suivent pas mécaniquement les annonces de politique monétaire. Ils dépendent de la tarification de l’établissement et des règles applicables à la prestation concernée.
Pour comprendre une évolution des frais bancaires, partez de la brochure tarifaire et de la notification adressée par votre banque. Un titre annonçant une « nouvelle réglementation bancaire » ne prouve pas que votre formule est modifiée.
Comment lire une annonce économique sans la surinterpréter ?
Pour interpréter une annonce économique, vérifiez d’abord le fait précis, sa date et l’organisme qui le publie. Ensuite, séparez ce qui est décidé de ce qui est anticipé, puis recherchez le lien concret avec votre compte, votre crédit ou votre épargne.
Cette méthode évite deux erreurs opposées : ignorer une information réellement importante ou modifier une décision financière sur la base d’un titre incomplet. Une annonce peut être exacte tout en étant sans conséquence immédiate pour votre contrat.
Vérifier les éléments essentiels
- Identifiez l’auteur. Notez l’institution, le média ou l’entreprise à l’origine de l’information.
- Contrôlez la date. Une information ancienne peut circuler à nouveau après un événement différent.
- Repérez le périmètre. Distinguez la France, la zone euro, une banque particulière et l’ensemble du secteur.
- Lisez le document original. Recherchez le communiqué, la décision, le tableau statistique ou le texte réglementaire.
- Mesurez l’effet concret. Vérifiez votre contrat, votre tarif ou votre relevé avant toute action.
Séparer les faits, les analyses et les prévisions
Un fait peut être vérifié dans un document daté. Une analyse propose une interprétation ; une prévision formule un scénario qui peut ne pas se réaliser. Les formulations comme « pourrait », « devrait » ou « les marchés anticipent » signalent généralement une projection, pas une règle nouvelle.
Une prévision de baisse des taux n’est pas une baisse des taux. Tant que la décision n’est pas publiée et que ses modalités ne sont pas connues, traitez-la comme une hypothèse.
Relier l’annonce à sa situation personnelle
Classez l’information dans l’une de ces catégories : action immédiate, vérification à la prochaine échéance ou simple surveillance. Si elle ne touche ni votre contrat, ni votre échéance, ni une décision que vous devez prendre, elle peut rester dans votre veille générale.
Comment mettre en place une routine de veille bancaire en quinze minutes ?
Une routine efficace commence par un périmètre réduit et se termine par une décision claire : agir, vérifier plus tard ou ne rien faire. Réservez un créneau fixe chaque semaine et consignez les informations dans une note unique, plutôt que de conserver des dizaines d’onglets ouverts.
Étape 1 : sélectionnez les sources
Ajoutez les pages institutionnelles et les alertes réellement utiles. Pour un particulier, quatre à six sources suffisent généralement : une institution française, la BCE, une source réglementaire, un média économique et la page de sa banque.
Résultat attendu : vous disposez d’un fil de veille court, organisé par thème, sans doublons.
Étape 2 : filtrez les titres
Écartez les articles qui ne concernent ni la France, ni votre zone monétaire, ni votre situation. Ouvrez en priorité les contenus comportant une décision officielle, une date d’application, une statistique récente ou une modification de contrat.
Résultat attendu : cinq minutes de lecture produisent une liste limitée de sujets à vérifier.
Étape 3 : vérifiez les informations importantes
Pour chaque annonce conservée, notez l’auteur, la date, le chiffre éventuel, le document source et l’effet supposé. Si la source primaire est absente, marquez l’information « à confirmer » au lieu de la transmettre comme un fait.
Résultat attendu : vous séparez les informations établies des commentaires et des prévisions.
Étape 4 : reliez l’annonce à vos documents
Consultez le contrat de crédit, la brochure tarifaire, le relevé ou la notice du produit concerné. Cherchez une clause, une date ou un montant qui confirme qu’une action vous concerne réellement.
Résultat attendu : votre prochaine action repose sur un document applicable, pas sur une alerte générale.
Étape 5 : archivez et planifiez
Conservez le lien, la date et une phrase de synthèse pour les sujets importants. Programmez une nouvelle vérification uniquement si une date d’entrée en vigueur, une publication complémentaire ou une échéance est annoncée.
Résultat attendu : votre veille reste légère et ne devient pas une source d’inquiétude quotidienne.
Quelles sont les erreurs fréquentes dans une veille bancaire ?
Les erreurs les plus coûteuses ne viennent pas toujours d’une mauvaise compréhension technique. Elles apparaissent souvent lorsqu’un lecteur confond vitesse de publication, importance réelle et effet immédiat sur son propre contrat.
- Se fier uniquement au titre : le titre simplifie parfois une décision complexe. Lisez le corps de l’article et recherchez le document d’origine.
- Confondre annonce et effet immédiat : une décision de banque centrale peut être transmise progressivement. Vérifiez les dates et les clauses contractuelles.
- Multiplier les sources anxiogènes : plusieurs articles peuvent reprendre la même dépêche. Comparez les sources, pas seulement le nombre d’alertes.
- Confondre taux directeur et taux commercial : le taux de votre prêt ou de votre épargne obéit à ses propres conditions.
- Prendre une décision dans l’urgence : un message alarmant ne justifie pas à lui seul un retrait, une vente ou une nouvelle dette.
Le signal le plus fiable n’est pas l’alerte la plus rapide : c’est l’information datée, attribuée et reliée à un document vérifiable.
Quelles alternatives à une veille quotidienne peut-on utiliser ?
La lecture quotidienne des annonces n’est pas la seule manière de rester informé. Une lettre hebdomadaire, une consultation mensuelle des sources officielles ou un suivi limité à un événement précis peuvent être plus adaptés selon votre besoin.
| Méthode | Pour quel usage ? | Limite principale |
|---|---|---|
| Veille hebdomadaire | Suivre les sujets qui peuvent toucher un budget ou un crédit | Demande un créneau régulier |
| Lettre spécialisée | Recevoir une sélection déjà filtrée | Le choix éditorial appartient à l’expéditeur |
| Sources officielles seules | Vérifier une règle, une statistique ou une décision | Contexte parfois limité |
| Suivi événementiel | Préparer une échéance de prêt ou un changement réglementaire | Ne couvre pas toute l’actualité bancaire |
La veille hebdomadaire convient à la plupart des particuliers qui veulent comprendre les tendances sans réagir à chaque variation. Les sources officielles seules sont préférables lorsqu’il faut confirmer une règle ou une date, tandis qu’un suivi événementiel est plus efficace avant une échéance précise.
Sources utiles pour vérifier une information bancaire
Utilisez la source correspondant à la nature de l’information, puis conservez la date de consultation. Pour une décision personnelle engageante, cette vérification générale ne remplace pas l’examen de votre contrat ni l’avis d’un professionnel qualifié.
- Banque de France : statistiques françaises, surendettement, moyens de paiement et inclusion financière.
- Banque centrale européenne : décisions de politique monétaire et taux directeurs de la zone euro.
- Service-Public.fr : explications administratives et droits applicables aux particuliers.
- Legifrance : textes juridiques et dates d’entrée en vigueur à vérifier.
- Autorité des marchés financiers : information sur les placements, les risques et la protection des épargnants.
À retenir
- 🧭 Suivez peu de sources, mais choisissez-les pour leur fonction précise.
- 🔎 Vérifiez toujours l’auteur, la date, le périmètre et le document original.
- 💶 Distinguez une décision économique de son effet éventuel sur votre contrat.
- ⏱️ Une routine hebdomadaire de quinze minutes suffit pour commencer.
- 🛡️ Ne prenez jamais une décision financière engageante sur la seule base d’un titre ou d’une prévision.
Questions fréquentes
Quelles sources consulter pour suivre l’actualité bancaire ?
Commencez par la Banque de France, la Banque centrale européenne, Service-Public.fr, Legifrance et l’Autorité des marchés financiers selon le sujet. Ajoutez un média économique pour obtenir du contexte, mais vérifiez les faits importants dans la source originale.
Faut-il suivre toutes les annonces de la Banque centrale européenne ?
Non. Retenez surtout les décisions de politique monétaire et les explications susceptibles d’influencer les crédits ou l’épargne. Une annonce sans lien avec votre situation peut être archivée sans lecture approfondie.
Comment vérifier une information bancaire ?
Contrôlez l’auteur, la date, le pays concerné, le chiffre cité et le document d’origine. Cherchez ensuite l’effet éventuel dans votre contrat, votre brochure tarifaire ou un relevé récent.
Une annonce économique modifie-t-elle immédiatement un contrat bancaire ?
Pas nécessairement. L’application dépend du type de produit, des clauses contractuelles, des délais prévus et, parfois, d’un texte réglementaire distinct. Consultez les documents de votre banque avant de conclure à une modification.
À quelle fréquence faut-il suivre l’actualité bancaire ?
Une consultation hebdomadaire convient généralement à une veille personnelle. Augmentez la fréquence seulement lorsqu’une échéance de crédit, une réforme annoncée ou une difficulté concrète justifie un suivi plus rapproché.